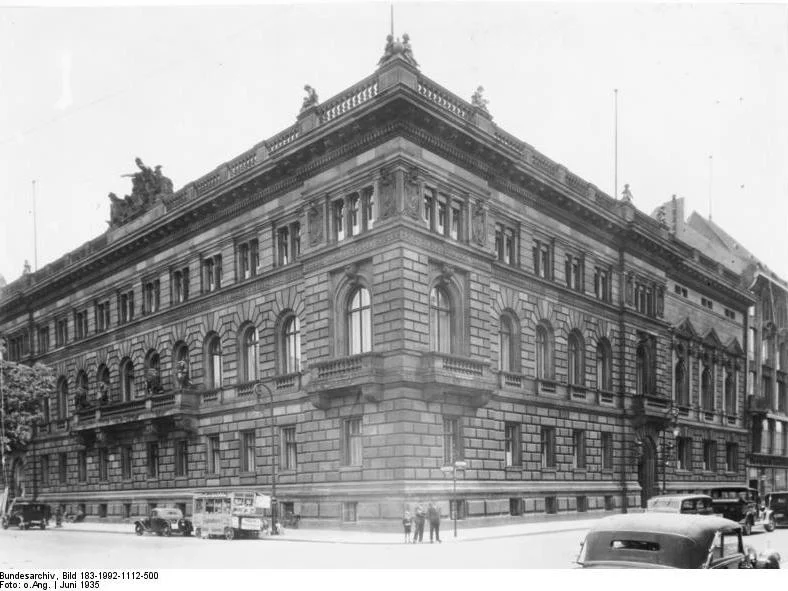
Wenn in der historischen Aufarbeitung des Nationalsozialismus von Tätern die Rede ist, stehen meist die Geheime Staatspolizei, die SS oder die Gerichte im Mittelpunkt. Ein zentraler Pfeiler des Verfolgungs- und Vernichtungsapparates agierte jedoch im Verborgenen, hinter Aktenstapeln, Formularen und Stempeln: die NS-Finanzverwaltung.
Bürokratische Präzision und Eifer der Finanzämter bei der Judenverfolgung
Ohne die bürokratische Präzision und den Eifer der Finanzämter wäre die systematische Entrechtung, Ausraubung und schließlich die Ermordung der europäischen Juden in dieser Geschwindigkeit und Effizienz nicht möglich gewesen. Die Finanzverwaltung war nicht bloß ein passiver Mitläufer – sie war das logistische und finanzielle Rückgrat der Verfolgung.
Neue historische Erkenntnisse: Die Studie der Universität Flensburg
Wie tief die bürokratische Durchdringung des Raubes reichte, untermauert eine neue Forschungsstudie der Europa-Universität Flensburg zur Rolle der Finanzverwaltung im Nationalsozialismus. Die Wissenschaftler belegen detailliert, wie lückenlos die regionalen Finanzbehörden und Oberfinanzpräsidien in die Verfolgungsmaschinerie eingebunden waren. Die Untersuchung verdeutlicht, dass die Finanzämter keineswegs nur auf Weisung von oben agierten, sondern vor Ort mit erheblicher Eigeninitiative Ermessensspielräume nutzten, um Vermögen, Immobilien und Alltagsgegenstände von Juden sowie Sinti und Roma mit akribischer Aktenführung zu erfassen und zu verwerten. Die Ergebnisse der Universität Flensburg unterstreichen eindrücklich: Die Finanzverwaltung war ein treibender, dezentraler Akteur der rassistischen Enteignungspolitik, dessen bürokratische Spuren sich bis in die kleinsten Dienststellen nachvollziehen lassen.
Die Arisierung per Steuerrecht
Bereits kurz nach der Machtübernahme 1933 begann die Reichsfinanzverwaltung unter Reichsfinanzminister Lutz Graf Schwerin von Krosigk, das Steuerrecht als Instrument der Diskriminierung umzugestalten. Es ging nicht mehr um die gleichmäßige Erhebung von Abgaben, sondern um die gezielte wirtschaftliche Existenzvernichtung der jüdischen Bevölkerung.
Durch Sondersteuern und gezielte Steuererhöhungen wurden jüdische Gewerbetreibende und Bürger systematisch ausgenützt:
- Die Reichsfluchtsteuer: Ursprünglich 1931 zur Bekämpfung der Kapitalflucht in der Weltwirtschaftskrise eingeführt, wurde sie ab 1933 gezielt umfunktioniert, um jüdischen Emigranten bis zu 25 Prozent ihres gesamten Vermögens abzupressen.
- Die „Judenvermögensabgabe“: Nach den Novemberpogromen 1938 erlegte das Regime den deutschen Juden eine Kollektivstrafe von insgesamt einer Milliarde Reichsmark auf. Die Finanzämter trieben diese Abgabe – aufgeteilt in Sonderzahlungen – lückenlos und gnadenlos ein.
Die „Aktion 3“: Die totale Verwertung des Eigentums
Den Höhepunkt des staatlich organisierten Raubes bildete der Erlass des Reichsfinanzministeriums vom 4. November 1941, intern bekannt als „Aktion 3“. Dieser Erlass regelte die Verwertung des Vermögens aller Juden, die in die Ghettos und Vernichtungslager im Osten deportiert wurden.
Sobald die Deportationsbefehle ergingen, traten die Finanzämter in Aktion:
- Der Vermögenserklärungsschein: Die Opfer wurden gezwungen, vor ihrer Deportation akribisch sämtliche Vermögenswerte zu deklarieren – von Immobilien über Bankkonten bis hin zu Schmuck, Hausrat und Kleidung.
- Der „Verfall“ an das Reich: Mit dem Verlassen des Reichsgebiets verfiel das Vermögen nach der 11. Verordnung zum Reichsbürgergesetz automatisch an das Deutsche Reich. Die örtlichen Finanzämter übernahmen die Kontrolle über die verlassenen Wohnungen.
- Die Versteigerung des Hausrats: Die Beamten der Finanzämter organisierten öffentlich zugängliche Versteigerungen. Möbel, Betten, Geschirr, Bücher und Kleidung der Deportierten wurden an die „volksdeutsche“ Bevölkerung verkauft. Der Erlös floss direkt in die Reichskasse.
Bürokratische Eifrigkeit ohne Unrechtsbewusstsein
Das schockierendste Element der Rolle der Finanzämter war das Fehlen jeglicher Hemmungen oder moralischer Bedenken seitens der Beamten. Die Zerstörung jüdischer Existenzen wurde als gewöhnlicher Verwaltungsakt abgewickelt.
Finanzbeamte prüften nach der Deportation, ob die Opfer noch Steuerrückstände hatten, und rechneten diese gegen die beschlagnahmten Vermögenswerte auf. Selbst Portokosten für Briefe, mit denen den Opfern die Beschlagnahme ihres Eigentums mitgeteilt wurde, wurden vom beschlagnahmten Konto abgezogen.
Diese „Schreibtischtäter“ hielten sich streng an Gesetze, Durchführungsverordnungen und Dienstanweisungen. Durch die Abstraktion des juristischen Kanzleideutschs und die Einbettung in routinierte Verwaltungsverfahren entwickelte die Finanzverwaltung eine funktionale Kälte, die den Weg zur physischen Vernichtung ebnete.
Kontinuität und Aufarbeitung nach 1945
Nach dem Zusammenbruch des NS-Regimes 1945 gab es in der deutschen Finanzverwaltung kaum personelle oder strukturelle Konsequenzen. Ein Großteil der Beamtenschaft, die bis 1945 den Raub organisiert hatte, verblieb im Dienst der Bundesrepublik Deutschland oder der DDR.
Erst ab den 1990er Jahren begann eine systematische Aufarbeitung der Rolle der Finanzämter. Historische Studien zeigten, dass der NS-Staat beträchtliche Teile seiner Aufrüstung und Kriegsführung durch die systematische Ausraubung der jüdischen Bevölkerung finanzierte – abgewickelt von einer Verwaltung, die sich selbst stets als „neutral“ und „rechtsstaatlich“ verstanden hatte.
Fazit – Warnung vor der Entkopplung von Recht und Moral in bürokratischen Systemen
Die Geschichte der Finanzämter im Nationalsozialismus ist eine fundamentale Warnung vor der Entkopplung von Recht und Moral in bürokratischen Systemen. Sie belegt, dass staatliches Unrecht nicht nur von Uniformierten auf den Straßen oder in den Lagern vollstreckt wird, sondern in den Aktenzeilen, Tabellen und Büroetagen einer funktionierenden Verwaltung vorbereitet und vollendet wird.
Mehr erfahren
- Berliner Senatsverwaltung: Die Rolle der Steuer- und Finanzverwaltung in Berlin und Brandenburg in der nationalsozialistischen Diktatur
- Die Zeit: Die Rolle der Finanzbehörden beim NS-Raubzug gegen Juden
- Universität Flensburg: Studie über die Rolle der Finanzverwaltung im Nationalsozialismus veröffentlicht
- Legalisierter Raub – Der Fiskus und die Ausplünderung der Juden 1933-1945 in Hessen und Berlin – Ausstellung des Deutschen Historischen Museums (DHM) im Jahr 2005
- Die Reichsfinanzverwaltung im Nationalsozialismus – Darstellung und Dokumente – Buch von Martin Friedenberger, Klaus-Dieter Gössel und Eberhard Schönknecht (Hg.)
Bildquelle: Von Bundesarchiv, Bild 183-1992-1112-500 / CC-BY-SA 3.0, CC BY-SA 3.0 de, Link